

|
시장보고서
상품코드
2151263
와이어 및 케이블 시장 : 제품 유형, 도체, 절연체, 전압, 설치 방식, 최종 이용 산업, 지역별 - 세계 예측(-2031년)Wire & Cable Market by Product Type (Electronic Wire, Power Cable, Control & Instrumentation Cable, Communication Cable, Flexible & Specialty Cable), Conductor, Insulation, Voltage, Installation, End-use Industry, and Region - Global Forecast to 2031 |
||||||

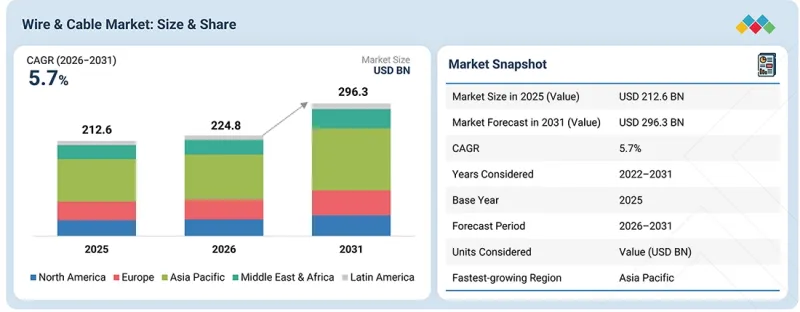
와이어 및 케이블 시장은 2026년에 2,248억 달러로 추산되며, 2031년까지 2,963억 달러에 달할 것으로 전망됩니다.
예측 기간 동안 연평균 성장률(CAGR)은 5.7%를 기록할 것으로 보입니다. 알루미늄 도체는 경량 도체를 사용함으로써 설치 및 취급이 용이해지는 송전·배전 네트워크에서의 활용 확대에 힘입어, 와이어 및 케이블 시장에서 두 번째로 높은 CAGR을 기록할 것으로 예상됩니다.
| 조사 범위 | |
|---|---|
| 조사 대상 기간 | 2022-2031년 |
| 기준 연도 | 2025년 |
| 예측 기간 | 2026-2031년 |
| 산정 단위 | 금액(10억 달러) |
| 부문 | 제품 유형, 도체, 절연체, 전압, 설치 형태, 최종 이용 산업 |
| 대상 지역 | 북미, 유럽, 아시아태평양, 중동 및 아프리카 및 라틴아메리카 |
전력 회사 및 인프라 개발 사업자들은 장거리 송전선에 알루미늄을 채택하는 경향이 있습니다. 이는 알루미늄의 밀도가 낮기 때문에 구조적 하중을 비례적으로 증가시키지 않고도 더 큰 구경의 도체를 사용할 수 있기 때문입니다. 또한 구리에 비해 비용 면에서 우위를 차지하기 때문에 특히 자재나 설치 예산이 제한된 프로젝트에서 전력 케이블, 건축용 배선, 재생에너지 연결용 케이블에 알루미늄의 채택이 확대되고 있습니다. 송전망의 확대, 분산형 에너지 자원의 상호연결, 노후화된 송전 인프라의 현대화가 진행됨에 따라 알루미늄계 도체에 대한 수요는 더욱 증가하고 있습니다.
“금액 기준으로 볼 때, TPE 절연재는 예측 기간 동안 두 번째로 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.”
TPE(열가소성 엘라스토머) 절연체는 유연성, 내구성, 내열성, 내화학성, 내환경성 등이 요구되는 용도에서의 사용 확대에 힘입어, 와이어 및 케이블 시장에서 두 번째로 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 반복적인 굴곡 및 기계적 움직임에 견디는 능력 덕분에 자동차 배선, 산업 장비, 로봇 공학 및 유연한 전력 연결에 적합합니다. 전기자동차 및 하이브리드 차량에서 경량 배선 시스템의 채택 확대 또한 TPE 절연 케이블의 시장 기회를 창출하고 있습니다. 또한, 각 제조사는 안전 및 환경 요건을 충족하기 위해 할로겐 프리 및 난연성 TPE 배합을 개발하고 있으며, 이로 인해 운송, 전자, 산업 분야에서의 채택 확대가 촉진되고 있습니다.
“금액 기준으로 볼 때, 건축·건설 업계는 예측 기간 동안 세 번째로 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.”
건축·건설 업계는 대규모 전기 배선 및 전력 배전 네트워크가 필요한 주택, 상업 시설, 인프라 프로젝트에 대한 투자 확대에 힘입어, 와이어 및 케이블 시장에서 세 번째로 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 도시화의 진전과 스마트 빌딩 개발로 인해 신축 및 개축된 건물 전반에 걸쳐 전력, 제어, 통신, 데이터용 케이블에 대한 수요가 증가하고 있습니다. 에너지 효율과 전기 안전에 대한 중요성이 높아지고 있는 점도 노후화된 배선을 고성능의 규격 준수 케이블 시스템으로 교체하는 움직임을 뒷받침하고 있습니다. 또한, 데이터센터, 교통 인프라, 산업 시설의 확대로 인해 신뢰성이 높은 저·중·고전압 케이블 설치에 대한 수요가 더욱 증가하고 있습니다.
“금액 기준으로 볼 때, 중동 및 아프리카는 예측 기간 동안 두 번째로 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다.”
중동 및 아프리카는 전력 접근성과 송전망의 신뢰성을 향상시키기 위한 발전, 송전, 배전 인프라에 대한 투자 증가에 힘입어, 와이어 및 케이블 시장에서 두 번째로 높은 연평균 성장률(CAGR)을 기록할 것으로 예상됩니다. 석유·가스 시설, 산업 단지, 공항, 항만 및 대규모 도시 개발 프로젝트의 급속한 진전에 따라 전력 케이블, 제어 케이블, 통신 케이블에 대한 수요가 발생하고 있습니다. 걸프 국가들에서는 재생에너지 프로젝트, 특히 태양광발전 프로젝트도 확대되고 있어, 발전 및 계통연계를 위해 대규모 케이블 부설이 필요하고 있습니다. 한편, 아프리카 국가들의 전기화 추진 정책과 인프라 개발은 중전압 및 저전압 케이블에 있어 추가적인 비즈니스 기회를 창출하고 있습니다.
본 조사는 전 세계 업계 전문가들을 대상으로 한 1차 인터뷰를 통해 검증되었습니다. 1차 정보는 다음 3가지 범주로 분류됩니다:
- 기업 유형별 : Tier 1 - 60%, Tier 2 - 20%, Tier 3 - 20%
- 직책별 : C레벨 - 33%, 디렉터 레벨 - 33%, 매니저 - 34%
- 지역별 : 북미 - 15%, 유럽 - 50%, 아시아태평양 - 20%, 중동 및 아프리카 - 10%, 라틴아메리카 - 5%
본 보고서에서는 다음 기업들에 대해 종합적인 분석을 수행하고 있습니다:
조사 범위
본 조사 보고서에서는 와이어 및 케이블 시장을 제품 유형(전자용 전선, 전력 케이블, 제어·계측용 케이블, 통신 케이블, 플렉서블 케이블 및 특수 케이블), 도체(알루미늄, 구리, 기타 도체), 절연체(PVC, CPE, XLPE, TPE, TPV, TPU, 기타 절연재), 전압(저전압, 중전압, 고전압, 초고전압), 매설 방식(가공, 지하, 해저), 최종 이용 산업(항공우주·방위, 건축·건설, 석유·가스, 에너지·전력, IT·통신, 자동차, 의료기기, 기타 최종 이용 산업), 및 지역(북미, 유럽, 아시아태평양, 중동 및 아프리카, 라틴아메리카)별로 분류하고 있습니다. 본 보고서에서는 와이어 및 케이블 시장의 성장에 영향을 미치는 주요 촉진요인 외에도 제약, 과제 및 기회에 대해 다루고 있습니다. 주요 업계 기업에 대한 종합적인 평가에서는 각 기업의 사업 개요, 제품·서비스, 전략 및 시장의 최근 동향을 밝히고 있습니다. 또한, 본 보고서에서는 와이어 및 케이블 시장의 주요 세계 및 지역 기업들의 경쟁 구도에 대해서도 해설하고 있습니다.
본 보고서를 구매해야 하는 이유
본 보고서는 시장 선도 기업 및 신규 진입 기업에게 시장 전체 및 그 하위 부문의 매출에 관한 가장 정확한 추정치를 제공합니다. 이를 통해 이해관계자는 경쟁 구도를 이해하고, 자사의 비즈니스 포지셔닝에 대한 인사이트를 얻어 적절한 시장 진입 전략을 수립할 수 있습니다. 또한, 본 보고서는 시장 동향을 파악하는 데 도움이 되며, 주요 시장 촉진요인, 억제요인, 과제 및 기회에 대한 정보를 제공합니다.
본 보고서는 다음 사항에 대한 인사이트를 제공합니다:
- 와이어 및 케이블 시장의 성장에 영향을 미치는 주요 촉진요인(재생에너지 및 전기화 프로젝트에 따른 케이블 수요 증가), 억제요인(구리 및 알루미늄 가격 변동), 기회(전기자동차 충전 인프라에서의 케이블 수요 확대), 과제(전문적인 기술 노하우 부족)에 대한 분석
- 제품 개발/혁신 : 신흥 와이어 및 케이블 기술, 연구 개발(R&D) 활동, 전력·통신·특수·고전압 케이블의 발전, 전기적·기계적 성능 향상, 내화성, 열 안정성, 내구성, 스마트 케이블 시스템, 첨단 절연재 및 피복재, 지속가능하고 재활용 가능한 케이블 소재, 모니터링 기술, 그리고 전 세계 와이어 및 케이블 시장의 신제품 출시와 관련된 상세한 인사이트
- 시장 개발 : 매력적이고 고성장하는 시장에 대한 종합적인 정보. 본 보고서에서는 북미, 유럽, 아시아태평양, 중동 및 아프리카, 라틴아메리카와 같은 주요 지역 및 국가, 그리고 항공우주·방위, 건축·건설, 석유·가스, 에너지·전력, IT·통신, 자동차, 의료기기, 기타 최종 이용 산업에 걸친 와이어 및 케이블 시장을 분석하고 있습니다
- 시장 다각화 : 와이어 및 케이블 시장에서 새로운 내화 유리 제품의 개발, 신흥 용도, 미개척 지역 시장, 최근 동향, 전략적 제휴, 생산능력 확대, 유통 네트워크 성장 및 투자에 관한 종합적인 정보
- 경쟁 분석 : 주요 기업의 시장 점유율, 성장 전략, 제품 라인업에 대해 상세히 평가하고 있습니다
자주 묻는 질문
목차
제1장 서론
제2장 요약
제3장 주요 인사이트
- 와이어 및 케이블 시장에서 사업자에게 매력적인 비즈니스 기회
- 와이어 및 케이블 시장 : 최종 이용 산업 및 지역별
- 와이어 및 케이블 시장 : 설치 유형별
- 와이어 및 케이블 시장 : 국가별
제4장 시장 개요
- 시장 역학
- 성장 촉진요인
- 성장 억제요인
- 기회
- 과제
- 미충족 수요 및 미개척 분야
- 와이어 및 케이블 시장의 미충족 수요
- 미개척 시장의 기회
- 상호 연관된 시장과 부문 간 기회
- 상호 연관된 시장
- 부문 간 기회
- 새로운 비즈니스 모델과 생태계의 변화
- 새로운 비즈니스 모델
- 생태계의 변화
- Tier 1/2/3 기업들의 전략적 움직임
- 주요 동향과 전략적 중점
제5장 업계 동향
- Porter's Five Forces 분석
- 신규 진입자의 위협
- 대체품의 위협
- 공급업체의 협상력
- 구매자의 협상력
- 경쟁 기업 간의 적대적 관계
- 거시경제 지표
- GDP 동향 및 전망
- 세계 건축·건설 부문의 동향
- 가치사슬 분석
- 생태계 분석
- 가격 분석
- 주요 기업별 평균 판매 가격
- 지역별 와이어 및 케이블 평균 판매 가격 동향
- 무역 분석
- 수입 시나리오(HS 코드 761410)
- 수출 개요(HS 코드 761410)
- 2026-2027년 주요 회의 및 행사
- 고객의 비즈니스에 영향을 미치는 동향 및 변화
- 투자 및 자금 조달 시나리오
- 사례 연구 분석
- NEXANS, 송전망 신뢰성 회복을 위해 코르푸섬 해저 케이블 교체 공사 완료
- PRYSMIAN, ‘실버 런’ 해저 케이블 프로젝트를 통해 미국 송전망 강화
- NKT, ‘이스턴 그린 링크 3’을 통해 영국의 송전망 용량 확대
- 2025년 미국 관세가 와이어 및 케이블 시장에 미치는 영향
- 주요 관세율
- 가격에 미치는 영향 분석
- 국가·지역별 영향
- 최종 이용 산업에 미치는 영향
제6장 기술, 특허, 디지털화, AI 도입에 따른 전략적 변혁
- 주요 신흥 기술
- 구분
- 소둔
- 꼬기·합선
- 압출 성형
- 케이블 가공
- 보완 기술
- 3D 프린팅 와이어
- 스마트 와이어 및 케이블
- 나노기술
- 기술·제품 로드맵
- 단기(2025-2027년) | 기반 구축 및 초기 상용화
- 중기(2027-2030년) | 확대 및 표준화
- 장기(2030-2035년 이후) | 대규모 상용화 및 산업 혁신
- 특허 분석
- 조사 방법
- 문서 유형
- 인사이트
- 특허의 법적 현황
- 관할 구역 분석
- 주요 출원인
- 중국 국가전력망공사(State Grid Corporation of China)의 특허 목록
- 향후 출원
- 재생에너지 시스템 : 태양광, 풍력, 에너지 저장 및 재생에너지 송전을 위한 첨단 케이블
- 스마트 그리드 및 송전망 현대화 : 유연하고 디지털로 연결된 전력 네트워크를 구현하는 고성능 케이블
- 전기자동차 및 충전 인프라 : 차량의 전동화와 급속 충전을 지원하는 고전압 케이블 및 충전 케이블
- AI 데이터센터 및 디지털 인프라 : 하이퍼스케일 및 AI 컴퓨팅 시설용 대용량 전력·통신 케이블
- 해상 풍력발전 및 해저 송전 : 해상 발전소를 육상 송전망에 연결하는 고전압 해저 케이블
- AI/생성형 AI가 와이어 및 케이블 시장에 미치는 영향
- 주요 사용 사례 및 시장 잠재력
- 와이어 및 케이블 가공 분야의 모범 사례
- 와이어 및 케이블 시장에서 AI 도입 사례 연구
- 상호 연관된 인접 생태계 및 시장 참여자에 미치는 영향
- 와이어 및 케이블 시장에서 생성형 AI 도입에 대한 고객의 준비 현황
- 성공 사례 및 실제 적용 사례
- PRYSMIAN : 광섬유 케이블 제조에서 AI를 활용한 품질 예측
- NEXANS : AI를 활용한 케이블 모니터링 및 예측 유지보수
제7장 지속가능성과 규제 현황
- 지역별 규제 및 규정 준수
- 규제 기관, 정부 기관 및 기타 조직
- 업계 표준
- 지속가능성을 위한 노력
- 와이어 및 케이블의 탄소 영향과 친환경 용도
- 지속가능성에 미치는 영향 및 규제 정책 노력
- 인증, 표시, 환경 기준
제8장 고객 동향 및 구매 행동
- 의사결정 과정
- 구매 담당자의 이해관계자와 구매 평가 기준
- 구매 과정에서 주요 이해관계자
- 구매 기준
- 도입 장벽 및 사내 과제
- 다양한 최종 이용 산업 분야의 미충족 수요
- 시장의 수익성
- 수익 창출 가능성
- 비용 동향
- 최종 이용 산업별 이익률 기회
제9장 와이어 및 케이블 시장 : 제품 유형별
- 전자용 전선
- 전력 케이블
- 제어·계장용 케이블
- 통신용 케이블
- 플렉서블 케이블 및 특수 케이블
제10장 와이어 및 케이블 시장 : 도체별
- 알루미늄
- 구리
- 기타 도체
제11장 와이어 및 케이블 시장 : 절연체별
- PVC
- XLPE
- EPR
- 기타 절연체
제12장 와이어 및 케이블 시장 : 설치 유형별
- 공중
- 지하
- 해저
제13장 와이어 및 케이블 시장 : 전압별
- 저전압
- 중전압
- 고전압
- 초고전압
제14장 와이어 및 케이블 시장 : 최종 이용 산업별
- 항공우주·방위
- 건축·건설
- 석유·가스
- 에너지·전력
- IT·통신
- 자동차
- 의료기기
- 기타 최종 이용 산업
제15장 와이어 및 케이블 시장 : 지역별
- 북미
- 미국
- 캐나다
- 유럽
- 독일
- 프랑스
- 영국
- 이탈리아
- 스페인
- 러시아
- 기타 유럽
- 아시아태평양
- 중국
- 일본
- 인도
- 한국
- 호주
- 기타 아시아태평양
- 라틴아메리카
- 브라질
- 멕시코
- 기타 라틴아메리카
- 중동 및 아프리카
- GCC 국가들
- 남아프리카
- 기타 중동 및 아프리카
제16장 경쟁 현황
- 개요
- 주요 진입 기업의 전략/강점
- 수익 분석
- 시장 점유율 분석
- 브랜드 비교
- 기업 평가 매트릭스 : 주요 기업, 2025년
- 스타 기업
- 신흥 리더
- 광범위한 업체
- 진입 기업
- 기업 사업 전개 : 주요 기업, 2025년
- 기업 평가 매트릭스 : 스타트업/중소기업, 2025년
- 선도적인 기업
- 대응력이 뛰어난 기업
- 역동적인 기업
- 출발점
- 경쟁사 벤치마킹 : 스타트업/중소기업, 2025년
- 기업 평가 및 재무 지표
- 경쟁 시나리오
- 제품 출시
- 거래
- 사업 확장
- 기타 동향
제17장 기업 개요
- 주요 기업
- BELDEN INC.
- FUJIKURA LTD.
- FURUKAWA ELECTRIC CO., LTD.
- LEONI
- EMERSON ELECTRIC CO.
- PRYSMIAN
- HELLENIC CABLES
- KEI INDUSTRIES
- AMPHENOL
- FINOLEX CABLES LTD.
- NKT A/S
- SUMITOMO ELECTRIC INDUSTRIES, LTD.
- HELUKABEL
- LS CABLE &SYSTEM
- NEXANS
- LAPP GROUP
- 기타 주요 기업
- SAREL
- REMEE WIRE &CABLE
- HUBBELL
- TRATOS GROUP
- DONCASTER CABLES
- TT CABLES
- BRUGG CABLES
- STUDER CABLES AG
- HENAN CENTRAL PLAIN CABLES AND WIRES CO., LTD.
- CORDS CABLE
제18장 조사 방법론
제19장 부록
KSM 26.10.26The wire & cable market is estimated to be USD 224.8 billion in 2026 and is projected to reach USD 296.3 billion by 2031, registering a CAGR of 5.7% during the forecast period. Aluminum conductors are expected to register the second-highest CAGR in the wire & cable market, supported by their increasing use in power transmission and distribution networks where lightweight conductors can simplify installation and handling.
| Scope of the Report | |
|---|---|
| Years Considered for the Study | 2022-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Billion) |
| Segments | Product Type, Conductor, Insulation, Voltage, Installation, End-Use Industry |
| Regions covered | North America, Europe, Asia Pacific, Middle East & Africa, and Latin America |
Utilities and infrastructure developers are favoring aluminum for long-distance lines because its lower density enables larger conductor sizes without a proportional increase in structural loading. The material's cost advantage over copper is also encouraging its adoption in utility cables, building wiring, and renewable power connections, particularly where projects face tight material and installation budgets. Growing grid expansion, interconnection of distributed energy resources, and replacement of aging transmission infrastructure are further creating demand for aluminum-based conductors.
"In terms of value, the TPE insulation is expected to register the second-highest CAGR during the forecast period."
TPE (Thermoplastic Elastomer) insulation is expected to register the second-highest CAGR in the wire & cable market, driven by its increasing use in applications requiring flexibility, durability, and resistance to heat, chemicals, and environmental stress. Its ability to withstand repeated bending and mechanical movement makes it suitable for automotive wiring, industrial equipment, robotics, and flexible power connections. Growing adoption of lightweight wiring systems in electric and hybrid vehicles is also creating opportunities for TPE-insulated cables. In addition, manufacturers are developing halogen-free and flame-retardant TPE formulations to address safety and environmental requirements, supporting wider adoption across transportation, electronics, and industrial applications.
"In terms of value, the building & construction industry is expected to register the third-highest CAGR during the forecast period."
The building & construction industry is expected to register the third-highest CAGR in the wire & cable market, supported by increasing investments in residential, commercial, and infrastructure projects that require extensive electrical wiring and power distribution networks. Rising urbanization and the development of smart buildings are increasing demand for power, control, communication, and data cables across new and renovated structures. Growing emphasis on energy efficiency and electrical safety is also encouraging the replacement of aging wiring with higher-performance and compliant cable systems. Furthermore, expansion of data centers, transportation infrastructure, and industrial facilities is creating additional requirements for reliable low-, medium-, and high-voltage cable installations.
"In terms of value, the Middle East & Africa is expected to register the second-highest CAGR during the forecast period."
The Middle East & Africa region is expected to register the second-highest CAGR in the wire & cable market, supported by rising investments in power generation, transmission, and distribution infrastructure to improve electricity access and grid reliability. Rapid development of oil & gas facilities, industrial zones, airports, ports, and large-scale urban projects is generating demand for power, control, and communication cables. Countries across the Gulf are also expanding renewable energy projects, particularly solar power, requiring extensive cabling for generation and grid integration. Meanwhile, electrification initiatives and infrastructure development in African economies are creating additional opportunities for medium- and low-voltage cables.
This study has been validated through primary interviews with industry experts globally. The primary sources have been divided into the following three categories:
- By Company Type: Tier 1 - 60%, Tier 2 - 20%, and Tier 3 - 20%
- By Designation: C-level - 33%, Director-level - 33%, and Managers - 34%
- By Region: North America - 15%, Europe - 50%, Asia Pacific - 20%, Middle East & Africa - 10%, and Latin America - 5%
The report provides a comprehensive analysis of the following companies:
Prominent companies in this market include Prysmian (Italy), Belden Inc. (US), Fujikura Ltd. (Japan), Furukawa Electric Co., Ltd. (Japan), Nexans (France), Emerson Electric Co. (US), Hellenic Cables (Greece), KEI Industries (India), Sumitomo Electric Industries, Ltd. (Japan), NKT A/S (Denmark), Finolex Cables Ltd. (India), Helukabel (Germany), and LS Cable and System (South Korea), among others.
Research Coverage
This research report categorizes the wire & cable market by product type (electronic wires, power cables, control & instrumentation cables, communication cables, flexible & specialty cables), conductor (aluminum, copper, other conductors), insulation (PVC, CPE, XLPE, TPE, TPV, TPU, other insulation), voltage (low voltage, medium voltage, high voltage, extra-high voltage), installation (overhead, underground, submarine), end-use industry (aerospace & defense, building & construction, oil & gas, energy & power, IT & telecom, automotive, medical equipment, other end-use industries), and region (North America, Europe, Asia Pacific, the Middle East & Africa, and Latin America). The report covers the major driving factors impacting wire & cable market growth, along with restraints, challenges, and opportunities. A comprehensive assessment of key industry players highlights their business profiles, products & services, strategies, and recent developments in the market. The report also provides a competitive landscape of key global and regional players in the wire & cable market.
Reasons to Buy this Report
The report will help market leaders/new entrants in this market with information on the closest approximations of revenue for the overall market and its subsegments. This report will help stakeholders understand the competitive landscape, gain insights into their business positioning, and plan suitable go-to-market strategies. The report also helps stakeholders understand the market pulse and provides information on key market drivers, restraints, challenges, and opportunities.
The report provides insights into the following pointers:
- Analysis of key drivers (rising demand for cables from renewable energy and electrification projects), restraints (volatility in copper and aluminum prices), opportunities (growing demand for cables in EV charging infrastructure), and challenges (shortage of specialized technical expertise) influencing the growth of the wire & cable market
- Product Development/Innovation: Detailed insights into emerging wire and cable technologies, R&D activities, advancements in power, communication, specialty, and high-voltage cables, improved electrical and mechanical performance, fire resistance, thermal stability, durability, smart cable systems, advanced insulation and jacketing materials, sustainable and recyclable cable materials, monitoring technologies, and product launches across the global wire & cable market
- Market Development: Comprehensive information on attractive and high-growth markets, with the report analyzing the wire & cable market across key regions and countries, including North America, Europe, Asia Pacific, the Middle East & Africa, and Latin America, and across aerospace & defense, building & construction, oil & gas, energy & power, IT & telecom, automotive, medical equipment, and other end-use industries
- Market Diversification: Exhaustive information on new fire-resistant glass product developments, emerging applications, untapped geographic markets, recent developments, strategic partnerships, manufacturing capacity expansion, distribution network growth, and investments in the wire & cable market
- Competitive Assessment: In-depth assessment of market shares, growth strategies, and product offerings of leading players like Prysmian (Italy), Belden Inc. (US), Fujikura Ltd. (Japan), Furukawa Electric Co., Ltd. (Japan), Nexans (France), Emerson Electric Co. (US), Hellenic Cables (Greece), KEI Industries (India), Sumitomo Electric Industries, Ltd. (Japan), NKT A/S (Denmark), Finolex Cables Ltd. (India), Helukabel (Germany), and LS Cable and System (South Korea), among others
TABLE OF CONTENTS
1 INTRODUCTION
- 1.1 STUDY OBJECTIVES
- 1.2 MARKET DEFINITION
- 1.3 STUDY SCOPE
- 1.3.1 MARKETS COVERED AND REGIONAL SCOPE
- 1.3.2 INCLUSIONS AND EXCLUSIONS
- 1.3.3 YEARS CONSIDERED
- 1.3.4 CURRENCY CONSIDERED
- 1.4 LIMITATIONS
- 1.5 STAKEHOLDERS
- 1.6 SUMMARY OF CHANGES
2 EXECUTIVE SUMMARY
- 2.1 KEY INSIGHTS AND MARKET HIGHLIGHTS
- 2.2 KEY MARKET PARTICIPANTS: SHARE INSIGHTS AND STRATEGIC DEVELOPMENTS
- 2.3 DISRUPTIVE TRENDS SHAPING MARKET
- 2.4 HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS
- 2.5 SNAPSHOT: GLOBAL MARKET SIZE, GROWTH RATE, AND FORECAST
3 PREMIUM INSIGHTS
- 3.1 ATTRACTIVE OPPORTUNITIES FOR PLAYERS IN WIRE & CABLE MARKET
- 3.2 WIRE & CABLE MARKET, BY END-USE INDUSTRY AND REGION
- 3.3 WIRE & CABLE MARKET, BY INSTALLATION
- 3.4 WIRE & CABLE MARKET, BY COUNTRY
4 MARKET OVERVIEW
- 4.1 INTRODUCTION
- 4.2 MARKET DYNAMICS
- 4.2.1 DRIVERS
- 4.2.1.1 Rising demand for cables from renewable energy sector
- 4.2.1.2 Increasing investment in transmission and distribution infrastructure
- 4.2.1.3 Growing demand for cables in data-center power infrastructure
- 4.2.1.4 Increasing safety and reliability requirements for cable systems
- 4.2.2 RESTRAINTS
- 4.2.2.1 Fluctuating raw material prices
- 4.2.2.2 Trade-policy uncertainty and supply-chain disruptions
- 4.2.3 OPPORTUNITIES
- 4.2.3.1 Increasing demand for cables in EV charging infrastructure
- 4.2.3.2 Expansion of offshore wind and subsea power transmission
- 4.2.3.3 Expansion of high-voltage and extra-high-voltage cable applications
- 4.2.4 CHALLENGES
- 4.2.4.1 Enhancing insulation durability under harsh conditions
- 4.2.4.2 Requirement for technical expertise to develop and install advanced cables
- 4.2.1 DRIVERS
- 4.3 UNMET NEEDS AND WHITE SPACES
- 4.3.1 UNMET NEEDS IN WIRE & CABLE MARKET
- 4.3.2 WHITE SPACE OPPORTUNITIES
- 4.4 INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
- 4.4.1 INTERCONNECTED MARKETS
- 4.4.2 CROSS-SECTOR OPPORTUNITIES
- 4.5 EMERGING BUSINESS MODELS AND ECOSYSTEM SHIFTS
- 4.5.1 EMERGING BUSINESS MODELS
- 4.5.2 ECOSYSTEM SHIFTS
- 4.6 STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
- 4.6.1 KEY MOVES AND STRATEGIC FOCUS
5 INDUSTRY TRENDS
- 5.1 PORTER'S FIVE FORCES ANALYSIS
- 5.1.1 THREAT OF NEW ENTRANTS
- 5.1.2 THREAT OF SUBSTITUTES
- 5.1.3 BARGAINING POWER OF SUPPLIERS
- 5.1.4 BARGAINING POWER OF BUYERS
- 5.1.5 INTENSITY OF COMPETITIVE RIVALRY
- 5.2 MACROECONOMICS INDICATORS
- 5.2.1 INTRODUCTION
- 5.2.2 GDP TRENDS AND FORECAST
- 5.2.3 TRENDS IN GLOBAL BUILDING & CONSTRUCTION SECTOR
- 5.3 VALUE CHAIN ANALYSIS
- 5.4 ECOSYSTEM ANALYSIS
- 5.5 PRICING ANALYSIS
- 5.5.1 AVERAGE SELLING PRICE, BY KEY PLAYERS
- 5.5.2 AVERAGE SELLING PRICE TREND OF WIRE & CABLE, BY REGION
- 5.6 TRADE ANALYSIS
- 5.6.1 IMPORT SCENARIO (HS CODE 761410)
- 5.6.2 EXPORT SCENARIO (HS CODE 761410)
- 5.7 KEY CONFERENCES AND EVENTS, 2026-2027
- 5.8 TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
- 5.9 INVESTMENT AND FUNDING SCENARIO
- 5.10 CASE STUDY ANALYSIS
- 5.10.1 NEXANS COMPLETES CORFU SUBSEA CABLE REPLACEMENT TO RESTORE GRID RELIABILITY
- 5.10.2 PRYSMIAN STRENGTHENS US GRID THROUGH SILVER RUN SUBMARINE CABLE PROJECT
- 5.10.3 NKT EXPANDS UK GRID CAPACITY THROUGH EASTERN GREEN LINK 3
- 5.11 IMPACT OF 2025 US TARIFF ON WIRE & CABLE MARKET
- 5.11.1 INTRODUCTION
- 5.11.2 KEY TARIFF RATES
- 5.11.3 PRICE IMPACT ANALYSIS
- 5.11.4 IMPACT ON COUNTRIES/REGIONS
- 5.11.4.1 US
- 5.11.4.2 Europe
- 5.11.4.3 Asia Pacific
- 5.11.5 IMPACT ON END-USE INDUSTRIES
6 STRATEGIC DISRUPTION THROUGH TECHNOLOGY, PATENTS, DIGITAL, AND AI ADOPTIONS
- 6.1 KEY EMERGING TECHNOLOGIES
- 6.1.1 WIRE DRAWING
- 6.1.2 ANNEALING
- 6.1.3 TWISTING & STRANDING
- 6.1.4 EXTRUSION
- 6.1.5 CABLING
- 6.2 COMPLEMENTARY TECHNOLOGIES
- 6.2.1 3D-PRINTED WIRES
- 6.2.2 SMART WIRE & CABLES
- 6.2.3 NANOTECHNOLOGY
- 6.3 TECHNOLOGY/PRODUCT ROADMAP
- 6.3.1 SHORT-TERM (2025-2027) | FOUNDATION & EARLY COMMERCIALIZATION
- 6.3.2 MID-TERM (2027-2030) | EXPANSION & STANDARDIZATION
- 6.3.3 LONG-TERM (2030-2035+) | MASS COMMERCIALIZATION & DISRUPTION
- 6.4 PATENT ANALYSIS
- 6.4.1 INTRODUCTION
- 6.4.2 METHODOLOGY
- 6.4.3 DOCUMENT TYPE
- 6.4.4 INSIGHTS
- 6.4.5 LEGAL STATUS OF PATENTS
- 6.4.6 JURISDICTION ANALYSIS
- 6.4.7 TOP APPLICANTS
- 6.4.8 LIST OF PATENTS BY STATE GRID CORPORATION CHINA
- 6.5 FUTURE APPLICATIONS
- 6.5.1 RENEWABLE ENERGY SYSTEMS: ADVANCED CABLES FOR SOLAR, WIND, ENERGY STORAGE, AND RENEWABLE POWER TRANSMISSION
- 6.5.2 SMART GRID & GRID MODERNIZATION: HIGH-PERFORMANCE CABLES ENABLING FLEXIBLE, AND DIGITALLY CONNECTED POWER NETWORKS
- 6.5.3 ELECTRIC VEHICLES & CHARGING INFRASTRUCTURE: HIGH-VOLTAGE AND CHARGING CABLES SUPPORTING VEHICLE ELECTRIFICATION AND FAST CHARGING
- 6.5.4 AI DATA CENTERS & DIGITAL INFRASTRUCTURE: HIGH-CAPACITY POWER AND COMMUNICATION CABLES FOR HYPERSCALE AND AI COMPUTING FACILITIES
- 6.5.5 OFFSHORE WIND & SUBSEA POWER TRANSMISSION: HIGH-VOLTAGE SUBMARINE CABLES CONNECTING OFFSHORE GENERATION TO ONSHORE GRIDS
- 6.6 IMPACT OF AI/GEN AI ON WIRE & CABLE MARKET
- 6.6.1 TOP USE CASES AND MARKET POTENTIAL
- 6.6.2 BEST PRACTICES IN WIRE & CABLE PROCESSING
- 6.6.3 CASE STUDIES OF AI IMPLEMENTATION IN WIRE & CABLE MARKET
- 6.6.4 INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
- 6.6.5 CLIENTS' READINESS TO ADOPT GENERATIVE AI IN WIRE & CABLE MARKET
- 6.7 SUCCESS STORIES AND REAL-WORLD APPLICATIONS
- 6.7.1 PRYSMIAN: AI-BASED PREDICTIVE QUALITY FOR OPTICAL-FIBER CABLE MANUFACTURING
- 6.7.2 NEXANS: AI-POWERED CABLE MONITORING AND PREDICTIVE MAINTENANCE
7 SUSTAINABILITY AND REGULATORY LANDSCAPE
- 7.1 REGIONAL REGULATIONS AND COMPLIANCE
- 7.1.1 REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
- 7.1.2 INDUSTRY STANDARDS
- 7.2 SUSTAINABILITY INITIATIVES
- 7.2.1 CARBON IMPACT AND ECO-APPLICATIONS OF WIRE & CABLE
- 7.2.1.1 Carbon impact reduction
- 7.2.1.2 Eco-Applications
- 7.2.1 CARBON IMPACT AND ECO-APPLICATIONS OF WIRE & CABLE
- 7.3 SUSTAINABILITY IMPACT AND REGULATORY POLICY INITIATIVES
- 7.4 CERTIFICATIONS, LABELING, ECO-STANDARDS
8 CUSTOMER LANDSCAPE & BUYER BEHAVIOR
- 8.1 DECISION-MAKING PROCESS
- 8.2 BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
- 8.2.1 KEY STAKEHOLDERS IN BUYING PROCESS
- 8.2.2 BUYING CRITERIA
- 8.3 ADOPTION BARRIERS & INTERNAL CHALLENGES
- 8.4 UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
- 8.5 MARKET PROFITABILITY
- 8.5.1 REVENUE POTENTIAL
- 8.5.2 COST DYNAMICS
- 8.5.3 MARGIN OPPORTUNITIES, BY END-USE INDUSTRY
9 WIRE & CABLE MARKET, BY PRODUCT TYPE
- 9.1 INTRODUCTION
- 9.2 ELECTRONIC WIRES
- 9.3 POWER CABLES
- 9.4 CONTROL & INSTRUMENTATION CABLES
- 9.5 COMMUNICATION CABLES
- 9.6 FLEXIBLE & SPECIALTY CABLES
10 WIRE & CABLE MARKET, BY CONDUCTOR
- 10.1 INTRODUCTION
- 10.2 ALUMINUM
- 10.2.1 LOWER WEIGHT AND MATERIAL COST TO DRIVE DEMAND
- 10.3 COPPER
- 10.3.1 SUPERIOR ELECTRICAL CONDUCTIVITY AND HIGH CURRENT-CARRYING CAPACITY TO MAINTAIN DOMINANCE
- 10.4 OTHER CONDUCTORS
11 WIRE & CABLE MARKET, BY INSULATION
- 11.1 INTRODUCTION
- 11.2 PVC
- 11.2.1 WIDESPREAD USE IN BUILDING AND LOW-VOLTAGE CABLES TO DRIVE DEMAND
- 11.3 XLPE
- 11.3.1 HIGHER TEMPERATURE CAPABILITY TO INCREASE XLPE PERFORMANCE IN HIGH-VOLTAGE APPLICATIONS
- 11.4 EPR
- 11.4.1 FLEXIBILITY AND THERMAL PERFORMANCE TO SUPPORT EPR USE IN INDUSTRIAL AND TRANSPORTATION APPLICATIONS
- 11.5 OTHER INSULATION MATERIALS
12 WIRE & CABLE MARKET, BY INSTALLATION
- 12.1 INTRODUCTION
- 12.2 OVERHEAD
- 12.2.1 GRID RELIABILITY AND TRANSMISSION CAPACITY EXPANSION TO DRIVE MARKET
- 12.3 UNDERGROUND
- 12.3.1 WILDFIRE RESILIENCE AND URBAN INFRASTRUCTURE PROTECTION TO ACCELERATE UNDERGROUNDING
- 12.4 SUBMARINE
- 12.4.1 OFFSHORE RENEWABLES AND CROSS-BORDER POWER INTERCONNECTIONS TO DRIVE MARKET
13 WIRE & CABLE MARKET, BY VOLTAGE
- 13.1 INTRODUCTION
- 13.2 LOW VOLTAGE
- 13.2.1 RISING POWER DENSITY IN BUILDINGS AND DIGITAL INFRASTRUCTURE TO SUPPORT MARKET GROWTH
- 13.3 MEDIUM VOLTAGE
- 13.3.1 EXPANSION OF POWER DISTRIBUTION NETWORKS TO STRENGTHEN MEDIUM-VOLTAGE CABLE DEMAND
- 13.4 HIGH VOLTAGE
- 13.4.1 LARGE-SCALE TRANSMISSION PROJECTS AND GRID REINFORCEMENT TO ACCELERATE HIGH-VOLTAGE CABLE DEMAND
- 13.5 EXTRA-HIGH VOLTAGE
- 13.5.1 HIGHER POWER-TRANSFER REQUIREMENTS TO DRIVE DEVELOPMENT OF EXTRA-HIGH-VOLTAGE TRANSMISSION SYSTEMS
14 WIRE & CABLE MARKET, BY END-USE INDUSTRY
- 14.1 INTRODUCTION
- 14.2 AEROSPACE & DEFENSE
- 14.2.1 RISING DEFENSE PROCUREMENT AND AIRCRAFT PRODUCTION TO SUPPORT SPECIALTY CABLE DEMAND
- 14.3 BUILDING & CONSTRUCTION
- 14.3.1 HIGHER PUBLIC CAPITAL EXPENDITURE AND URBAN INFRASTRUCTURE DEVELOPMENT TO DRIVE DEMAND
- 14.4 OIL & GAS
- 14.4.1 LNG CAPACITY EXPANSION AND ENERGY-SECURITY INVESTMENTS TO SUSTAIN OIL & GAS CABLE DEMAND
- 14.5 ENERGY & POWER
- 14.5.1 GROWING RENEWABLE DEPLOYMENT AND GRID INVESTMENT TO REMAIN PRIMARY DEMAND ENGINE
- 14.6 IT & TELECOM
- 14.6.1 AI-DRIVEN DATA CENTER EXPANSION TO ACCELERATE POWER AND COMMUNICATION CABLE DEMAND
- 14.7 AUTOMOTIVE
- 14.7.1 RISING EV PRODUCTION AND HIGHER ELECTRICAL CONTENT TO DRIVE AUTOMOTIVE CABLE DEMAND
- 14.8 MEDICAL EQUIPMENT
- 14.8.1 EXPANSION OF CONTINUOUS MONITORING AND WEARABLE MEDICAL DEVICES TO CREATE DEMAND FOR SPECIALIZED CABLES
- 14.9 OTHER END-USE INDUSTRIES
15 WIRE & CABLE MARKET, BY REGION
- 15.1 INTRODUCTION
- 15.2 NORTH AMERICA
- 15.2.1 US
- 15.2.1.1 Booming aerospace & defense production to drive demand for wires & cables
- 15.2.2 CANADA
- 15.2.2.1 Expansion of ai data centers and digital infrastructure to drive market
- 15.2.1 US
- 15.3 EUROPE
- 15.3.1 GERMANY
- 15.3.1.1 Rapid expansion of ev charging infrastructure to drive demand
- 15.3.2 FRANCE
- 15.3.2.1 Large-scale electricity grid investment to accelerate cable demand
- 15.3.3 UK
- 15.3.3.1 Acceleration of clean-energy investment to support cable market growth
- 15.3.4 ITALY
- 15.3.4.1 Surging ai data center investment to drive demand for power and communication cables
- 15.3.5 SPAIN
- 15.3.5.1 Strong automotive investment and electrification to support cable demand
- 15.3.6 RUSSIA
- 15.3.6.1 Sustained defense expenditure to support demand for specialized cable products
- 15.3.7 REST OF EUROPE
- 15.3.1 GERMANY
- 15.4 ASIA PACIFIC
- 15.4.1 CHINA
- 15.4.1.1 Large-scale infrastructure investment to accelerate wire & cable demand
- 15.4.2 JAPAN
- 15.4.2.1 Expansion of ai data centers and digital infrastructure to drive market
- 15.4.3 INDIA
- 15.4.3.1 Large-scale transmission expansion to strengthen wire & cable demand
- 15.4.4 SOUTH KOREA
- 15.4.4.1 Surging semiconductor and ict investment to drive market
- 15.4.5 AUSTRALIA
- 15.4.5.1 Accelerating renewable energy deployment to support cable demand
- 15.4.6 REST OF ASIA PACIFIC
- 15.4.1 CHINA
- 15.5 LATIN AMERICA
- 15.5.1 BRAZIL
- 15.5.1.1 Expansion of industrial and digital infrastructure to drive demand
- 15.5.2 MEXICO
- 15.5.2.1 Nearshoring and industrial park expansion to accelerate cable demand
- 15.5.3 REST OF LATIN AMERICA
- 15.5.1 BRAZIL
- 15.6 MIDDLE EAST & AFRICA
- 15.6.1 GCC COUNTRIES
- 15.6.1.1 UAE
- 15.6.1.1.1 Grid expansion and renewable-power integration to accelerate cable demand
- 15.6.1.2 Saudi arabia
- 15.6.1.2.1 Renewable-power evacuation and transmission expansion to drive market
- 15.6.1.3 Rest of GCC countries
- 15.6.1.1 UAE
- 15.6.2 SOUTH AFRICA
- 15.6.2.1 Transmission grid expansion to unlock renewable generation and strengthen cable demand
- 15.6.3 REST OF MIDDLE EAST & AFRICA
- 15.6.1 GCC COUNTRIES
16 COMPETITIVE LANDSCAPE
- 16.1 OVERVIEW
- 16.2 KEY PLAYER STRATEGIES/RIGHT TO WIN
- 16.3 REVENUE ANALYSIS
- 16.4 MARKET SHARE ANALYSIS
- 16.5 BRAND COMPARISON
- 16.6 COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
- 16.6.1 STARS
- 16.6.2 EMERGING LEADERS
- 16.6.3 PERVASIVE PLAYERS
- 16.6.4 PARTICIPANTS
- 16.6.5 COMPANY FOOTPRINT: KEY PLAYERS, 2025
- 16.6.5.1 Company footprint
- 16.6.5.2 Region footprint
- 16.6.5.3 Product type footprint
- 16.6.5.4 Conductor footprint
- 16.6.5.5 Insulation footprint
- 16.6.5.6 Installation footprint
- 16.6.5.7 Voltage footprint
- 16.6.5.8 End-use industry footprint
- 16.7 COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
- 16.7.1 PROGRESSIVE COMPANIES
- 16.7.2 RESPONSIVE COMPANIES
- 16.7.3 DYNAMIC COMPANIES
- 16.7.4 STARTING BLOCKS
- 16.7.5 COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
- 16.7.5.1 Detailed list of key startups/SMEs
- 16.7.5.2 Competitive benchmarking of key startups/SMEs
- 16.8 COMPANY VALUATION AND FINANCIAL METRICS
- 16.9 COMPETITIVE SCENARIO
- 16.9.1 PRODUCT LAUNCHES
- 16.9.2 DEALS
- 16.9.3 EXPANSIONS
- 16.9.4 OTHER DEVELOPMENTS
17 COMPANY PROFILES
- 17.1 KEY COMPANIES
- 17.1.1 BELDEN INC.
- 17.1.1.1 Business overview
- 17.1.1.2 Products offered
- 17.1.1.3 Recent developments
- 17.1.1.3.1 Product launches
- 17.1.1.3.2 Expansions
- 17.1.1.4 MnM view
- 17.1.1.4.1 Right to win
- 17.1.1.4.2 Strategic choices
- 17.1.1.4.3 Weaknesses and competitive threats
- 17.1.2 FUJIKURA LTD.
- 17.1.2.1 Business overview
- 17.1.2.2 Products offered
- 17.1.2.3 Recent developments
- 17.1.2.3.1 Product launches
- 17.1.2.3.2 Deals
- 17.1.2.3.3 Expansions
- 17.1.2.4 MnM view
- 17.1.2.4.1 Right to win
- 17.1.2.4.2 Strategic choices
- 17.1.2.4.3 Weaknesses and competitive threats
- 17.1.3 FURUKAWA ELECTRIC CO., LTD.
- 17.1.3.1 Business overview
- 17.1.3.2 Products offered
- 17.1.3.3 Recent developments
- 17.1.3.3.1 Product launches
- 17.1.3.3.2 Deals
- 17.1.3.3.3 Expansions
- 17.1.3.3.4 Other developments
- 17.1.3.4 MnM view
- 17.1.3.4.1 Right to win
- 17.1.3.4.2 Strategic choices
- 17.1.3.4.3 Weaknesses and competitive threats
- 17.1.4 LEONI
- 17.1.4.1 Business overview
- 17.1.4.2 Products offered
- 17.1.4.3 Recent developments
- 17.1.4.3.1 Product launches
- 17.1.4.3.2 Deals
- 17.1.4.3.3 Expansions
- 17.1.4.4 MnM view
- 17.1.4.4.1 Right to win
- 17.1.4.4.2 Strategic choices
- 17.1.4.4.3 Weaknesses and competitive threats
- 17.1.5 EMERSON ELECTRIC CO.
- 17.1.5.1 Business overview
- 17.1.5.2 Products offered
- 17.1.5.3 MnM view
- 17.1.5.3.1 Right to win
- 17.1.5.3.2 Strategic choices
- 17.1.5.3.3 Weaknesses and competitive threats
- 17.1.6 PRYSMIAN
- 17.1.6.1 Business overview
- 17.1.6.2 Products offered
- 17.1.6.3 Recent developments
- 17.1.6.3.1 Deals
- 17.1.6.3.2 Expansions
- 17.1.6.4 MnM view
- 17.1.6.4.1 Right to win
- 17.1.6.4.2 Strategic choices
- 17.1.6.4.3 Weaknesses and competitive threats
- 17.1.7 HELLENIC CABLES
- 17.1.7.1 Business overview
- 17.1.7.2 Products offered
- 17.1.7.3 Recent developments
- 17.1.7.3.1 Deals
- 17.1.7.3.2 Expansions
- 17.1.7.3.3 Other developments
- 17.1.7.4 MnM view
- 17.1.7.4.1 Right to win
- 17.1.7.4.2 Strategic choices
- 17.1.7.4.3 Weaknesses and competitive threats
- 17.1.8 KEI INDUSTRIES
- 17.1.8.1 Business overview
- 17.1.8.2 Products offered
- 17.1.8.3 Recent developments
- 17.1.8.3.1 Product launches
- 17.1.8.3.2 Deals
- 17.1.8.3.3 Expansions
- 17.1.8.4 MnM view
- 17.1.8.4.1 Right to win
- 17.1.8.4.2 Strategic choices
- 17.1.8.4.3 Weaknesses and competitive threats
- 17.1.9 AMPHENOL
- 17.1.9.1 Business overview
- 17.1.9.2 Products offered
- 17.1.9.3 Recent developments
- 17.1.9.3.1 Product launches
- 17.1.9.3.2 Deals
- 17.1.9.3.3 Expansions
- 17.1.9.4 MnM view
- 17.1.9.4.1 Right to win
- 17.1.9.4.2 Strategic choices
- 17.1.9.4.3 Weaknesses and competitive threats
- 17.1.10 FINOLEX CABLES LTD.
- 17.1.10.1 Business overview
- 17.1.10.2 Products offered
- 17.1.10.3 Recent developments
- 17.1.10.3.1 Product launches
- 17.1.10.3.2 Deals
- 17.1.10.3.3 Expansions
- 17.1.10.4 MnM view
- 17.1.10.4.1 Right to win
- 17.1.10.4.2 Strategic choices
- 17.1.10.4.3 Weaknesses and competitive threats
- 17.1.11 NKT A/S
- 17.1.11.1 Business overview
- 17.1.11.2 Products offered
- 17.1.11.3 Recent developments
- 17.1.11.3.1 Product launches
- 17.1.11.3.2 Deals
- 17.1.11.3.3 Expansions
- 17.1.11.4 MnM view
- 17.1.11.4.1 Right to win
- 17.1.11.4.2 Strategic choices
- 17.1.11.4.3 Weaknesses and competitive threats
- 17.1.12 SUMITOMO ELECTRIC INDUSTRIES, LTD.
- 17.1.12.1 Business overview
- 17.1.12.2 Products offered
- 17.1.12.3 Recent developments
- 17.1.12.3.1 Product launches
- 17.1.12.3.2 Deals
- 17.1.12.3.3 Expansions
- 17.1.12.4 MnM view
- 17.1.12.4.1 Right to win
- 17.1.12.4.2 Strategic choices
- 17.1.12.4.3 Weaknesses and competitive threats
- 17.1.13 HELUKABEL
- 17.1.13.1 Business overview
- 17.1.13.2 Products offered
- 17.1.13.3 Recent developments
- 17.1.13.3.1 Product launches
- 17.1.13.3.2 Deals
- 17.1.13.3.3 Expansions
- 17.1.13.4 MnM view
- 17.1.13.4.1 Right to win
- 17.1.13.4.2 Strategic choices
- 17.1.13.4.3 Weaknesses and competitive threats
- 17.1.14 LS CABLE & SYSTEM
- 17.1.14.1 Business overview
- 17.1.14.2 Products offered
- 17.1.14.3 Recent developments
- 17.1.14.3.1 Product launches
- 17.1.14.3.2 Deals
- 17.1.14.3.3 Expansions
- 17.1.14.4 MnM view
- 17.1.14.4.1 Right to win
- 17.1.14.4.2 Strategic choices
- 17.1.14.4.3 Weaknesses and competitive threats
- 17.1.15 NEXANS
- 17.1.15.1 Business overview
- 17.1.15.2 Products offered
- 17.1.15.3 Recent developments
- 17.1.15.3.1 Product launches
- 17.1.15.3.2 Deals
- 17.1.15.3.3 Expansions
- 17.1.15.3.4 Other developments
- 17.1.15.4 MnM view
- 17.1.15.4.1 Right to win
- 17.1.15.4.2 Strategic choices
- 17.1.15.4.3 Weaknesses and competitive threats
- 17.1.16 LAPP GROUP
- 17.1.16.1 Business overview
- 17.1.16.2 Products offered
- 17.1.16.3 Recent developments
- 17.1.16.3.1 Product launches
- 17.1.16.3.2 Deals
- 17.1.16.3.3 Expansions
- 17.1.16.4 MnM view
- 17.1.16.4.1 Right to win
- 17.1.16.4.2 Strategic choices
- 17.1.16.4.3 Weaknesses and competitive threats
- 17.1.1 BELDEN INC.
- 17.2 OTHER PLAYERS
- 17.2.1 SAREL
- 17.2.2 REMEE WIRE & CABLE
- 17.2.3 HUBBELL
- 17.2.4 TRATOS GROUP
- 17.2.5 DONCASTER CABLES
- 17.2.6 TT CABLES
- 17.2.7 BRUGG CABLES
- 17.2.8 STUDER CABLES AG
- 17.2.9 HENAN CENTRAL PLAIN CABLES AND WIRES CO., LTD.
- 17.2.10 CORDS CABLE
18 RESEARCH METHODOLOGY
- 18.1 RESEARCH DATA
- 18.1.1 SECONDARY DATA
- 18.1.1.1 Key data from secondary sources
- 18.1.2 PRIMARY DATA
- 18.1.2.1 Key data from primary sources
- 18.1.2.2 Key primary interview participants
- 18.1.2.3 Breakdown of interviews with experts
- 18.1.2.4 Key industry insights
- 18.1.1 SECONDARY DATA
- 18.2 MARKET SIZE ESTIMATION
- 18.2.1 BOTTOM-UP APPROACH
- 18.2.2 TOP-DOWN APPROACH
- 18.3 BASE NUMBER CALCULATION
- 18.3.1 APPROACH 1: DEMAND-SIDE ANALYSIS
- 18.3.2 APPROACH 2: SUPPLY-SIDE ANALYSIS
- 18.4 FORECAST NUMBER CALCULATION
- 18.5 DATA TRIANGULATION
- 18.6 FACTOR ANALYSIS
- 18.7 RESEARCH ASSUMPTIONS
- 18.8 RESEARCH LIMITATIONS AND RISK ASSESSMENT
19 APPENDIX
- 19.1 DISCUSSION GUIDE
- 19.2 KNOWLEDGESTORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
- 19.3 CUSTOMIZATION OPTIONS
- 19.4 RELATED REPORTS
- 19.5 AUTHOR DETAILS


